

【PR】アフィリエイト広告を含みます
宅建試験の他科目や、宅建試験の最短合格法の全体像はこちら↓↓
https://educational-expert.com/takken-fastest-method/
税法から、毎年2~3問出題。以下の画像は、出題実績一覧。
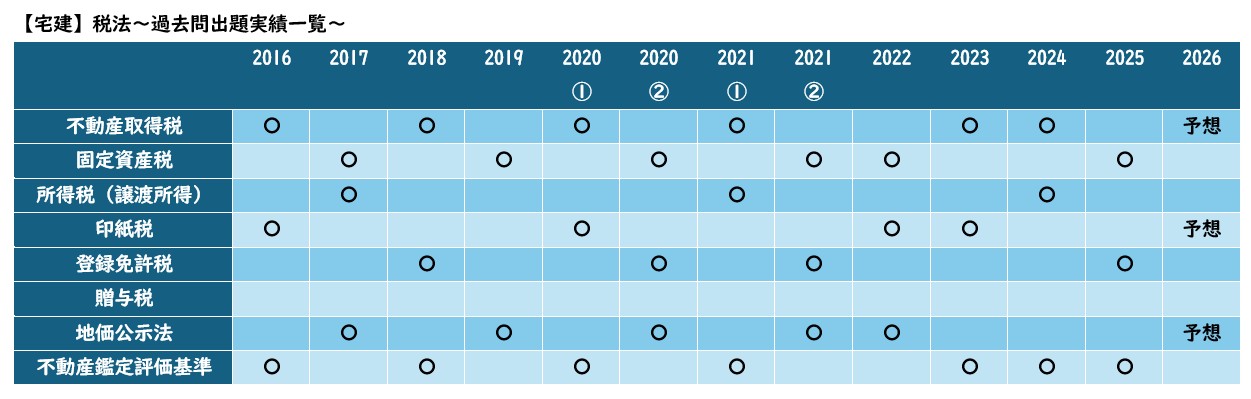
宅建試験の税法・税その他について、2016年以降の出題実績を一覧化。不動産取得税、固定資産税、所得税、印紙税、登録免許税、贈与税、地価公示法、不動産鑑定評価基準の出題傾向と2026年予想を整理しています。
上表より、所得税税は、4年に一度くらいのペースで出題されている重要単元だとわかる。
*ちなみに、贈与税は、2016〜2025年は0回だが、2015年に出題あり。
宅建試験の合格に必要なのは、インプット解説と過去問演習、そして最後の仕上げとなる「大手予備校の予想問題」だけです。
合格レベルのライバルたちのほとんどは、大手予備校の定番予想問題集を解いて本試験に臨んできます。
周囲が解いているにもかかわらず、自分だけ解いていないと、本番で思わぬ差をつけられて不合格になってしまうリスクがあります。
同じライバルたちが解いている本の、最低でもどちらか1冊は必ず解いておきましょう。
時間に余裕がある方は2冊ともやり込むことで、合格率は格段に跳ね上がるでしょう。
前提:税法上の用語
課税主体とは、税を徴収する者のこと。
具体的には、国、都道府県、市町村のこと。
課税客体とは、税を徴収する原因のこと。
具体的には、不動産を取得したとき、贈与したときなど。
納税義務者とは、税を納める義務者のこと。
具体的には、売買の所有権移転登記の場合には、売主と買主双方が登録免許税を納める義務者。
税の算定式
①課税標準×②税率=③税額
減税の種類として、
①課税標準に対するの控除型
②税率に対する軽減型
③算出された税額に対する控除型がある。
課税標準とは、課税客体を数値で表したもの。
税金
├─ 普通税 → 使い道を特定しない:行政サービス全般の財源に充てる
│ 例:所得税、不動産取得税、固定資産税、印紙税、登録免許税、贈与税
│
└─ 目的税 → 使い道が特定されている
例:都市計画税
地方税(都道府県):不動産取得税
地方税(市町村※23区は都):固定資産税
国税:所得税、印紙税、登録免許税、贈与税
所得税(譲渡所得)の概要
法人の所得に課されるのは法人税であり、ここは個人が売主となる場面である。
「譲渡所得」とは、
原則として資産の譲渡による所得をいう(所得税法33条1項)
典型例
土地・建物を売却して利益を得る
【個人Aが、自分の土地・建物を売る】
土地・建物
売主A ─────────→ 買主B
←─────5000万円
↓
まず確認
「売主のこの5000万円は何所得なのか?」
Ⅰ固定資産である土地・建物を売った
↓ 原則
譲渡所得
Ⅱ宅建業者が「売る商品」として
土地を継続的に販売した
↓
事業所得
※譲渡所得ではない
↓ 譲渡所得なら
売却代金
- 取得費
- 譲渡費用
- 適用できる特別控除
────────────────
課税譲渡所得金額
↓
×税率
↓
所得税額
Ⅱについて
販売目的の商品(土地)は別物である。
「棚卸資産」とは、簡単にいえば売るための商品として持っている資産である。
たとえば、個人の宅建業者が販売目的で土地を仕入れ、それを営利目的で継続的に販売する場合、その所得は譲渡所得には含まれない(所得税法33条2項1号)
⚠️過去問ひっかけあるある注意:
「不動産業者である個人が営利目的で継続的に行っている土地の譲渡による所得は譲渡所得」という選択肢は、誤り!
正しくは、販売商品を継続的に売っているので事業所得となる。
Ⅲ建物を建てる目的で土地に賃借権などを設定し、その対価として多額の権利金を受け取った場合
原則
通常の土地貸付けで受け取る権利金等は、原則として不動産所得
例外
一定の権利設定で、権利金等が土地の時価の2分の1を超える場合には、経済的には土地の一部を譲渡したのに近いため、譲渡所得として扱われる(所得税法33条1項、所得税法施行令79条)
具体例:権利金等が土地の時価の2分の1を超える場合には、不動産所得ではなく、譲渡所得として扱われる
土地の価額 4,000万円
権利金 2,000万円
→ちょうど2分の1
→「超える」ではない
権利金 2,001万円
→2分の1を超える
→一定の場合、譲渡所得
譲渡所得の仕組み
売却代金(収入金額、譲渡価額)
-取得費
-譲渡費用
=売却益(譲渡益)
売却益-特別控除額
=課税譲渡所得金額
その資産を手に入れるためにかかった金額である。
取得費が分からない場合には、
原則として譲渡価額の5%を取得費とすることができる。
実際の取得費が分かっていても、5%の方が大きい場合は5%を用いることができる(租税特別措置法31条の4第1項、措置法通達31の4-1)。
取得費の具体例
購入代金
購入時の仲介手数料
設備費・改良費など
⚠️過去問ひっかけあるある注意:
「取得後に支出した設備費・改良費は取得費に含まれない」という選択肢は、誤り!
正しくは、設備費・改良費も取得費に入る(所得税法38条1項)。
なお、建物については購入代金等をそのまま取得費にするのではなく、所有期間中の減価償却費相当額を差し引く(所得税法38条2項)。
長期間使う資産(建物・機械・車など)の購入代金を、買った年に全部「費用(経費)」にせず、使用期間に分けて少しずつ費用(経費)化するもの。
具体例:2,000万円で買った木造住宅を10年後に2,000万円で売ったとする。
非業務用建物の減価償却費相当額は、
建物の取得価額 × 0.9 × 償却率 × 経過年数 で計算する。
木造住宅の償却率は 0.031 である。
最初の購入価格 2,000万円
-減価償却分 558万円
────────────────
売却時の取得費 1,442万円
売却価格 2,000万円
-取得費 1,442万円
────────────────
譲渡益 558万円
「2,000万円で買って2,000万円で売ったから利益ゼロ」ではない。
建物については10年間の減価償却558万円を取得費から落とすので、税務上は558万円の譲渡益が生じ得るのである。
譲渡費用とは、
売るために直接かかった費用である。
譲渡費用の具体例
売却時の仲介手数料
測量費
売買契約書の印紙税
一定の立退料
売却のための建物取壊費用など
*単なる修繕費や固定資産税のような維持管理費は、譲渡費用ではない。
通常の相続や贈与で土地・建物を取得した場合
原則として、被相続人・贈与者の取得費と取得時期を引き継ぐ(所得税法60条)。
取得費を「相続した日の時価」にリセットするわけではない。
具体例
父が1,000万円で取得
↓ 相続
子が相続時の時価3,000万円で取得した扱い?
→NO
原則は父の取得費1000万を引き継ぐ。
長期譲渡所得と短期譲渡所得
基準日は「譲渡した年の1月1日」である。
しかも長期は「5年以上」ではなく、5年を超えるであり、5年ちょうどなら短期側に入る。
例:令和8年(2026年)中に売却する場合
2021/6/1:取得
│
▼
2026/1/1 ← ★ここで判定:5年経過していない
│
▼
2026/7/1
売却:取得してから5年と1か月経過だが、1/1が基準なので、短期譲渡に該当する
短期譲渡所得とは
譲渡年の1月1日現在で5年以下
所得税率の原則:30%(措法32条1項)
主な特例:国・地方公共団体への一定の土地等の譲渡、一定の収用交換等などは15%(措法32条3項)
長期譲渡所得とは
譲渡年の1月1日現在で5年を超える
所得税率の原則:15%(措法31条1項)
主な特例
10年超の居住用財産:6,000万円以下の部分10%等(措法31条の3第1項)
優良住宅地造成等:2,000万円以下の部分10%等(措法31条の2第1項)
土地・建物等以外の一般的な譲渡所得
原則として「取得の日以後5年以内に譲渡したか否か」で短期・長期を区分する。
→ 長期なら一定の場合1/2課税
→ 50万円特別控除の一般ルールあり
⚠️過去問ひっかけあるある注意:
「取得の日以後5年以内に固定資産を譲渡した場合、譲渡所得の金額の2分の1が課税標準になる」という記述は誤り!
取得後5年以内なら短期譲渡所得の話であるため。
【暗記する文章】
土地・建物の譲渡は、譲渡した年の1月1日現在で
所有期間が5年を超えれば長期譲渡所得
5年以下なら短期譲渡所得となり、
所得税率は原則として長期15%(措法31条1項)、短期30%(措法32条1項)である。
判定日は売却日ではなく「譲渡年の1月1日」である。